
• Julio Raudales e Ismael Zepeda anticipan un aumento gradual de las tasas de interés que podría alcanzar préstamos de vivienda, consumo e inversión y dificultar el acceso al financiamiento.
TEGUCIGALPA, HONDURAS. —
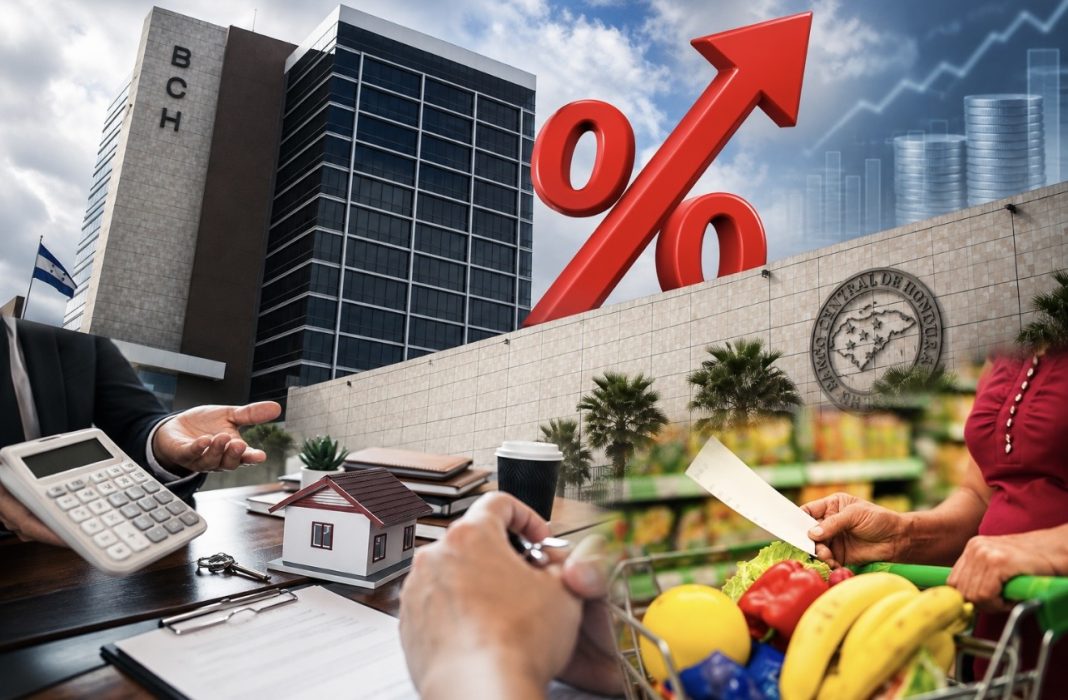
El aumento de la Tasa de Política Monetaria (TPM) al 6% no se quedaría únicamente en una decisión técnica del Banco Central de Honduras (BCH).
Para los economistas Julio Raudales e Ismael Zepeda, la medida tendrá una transmisión gradual hacia el sistema financiero y podría terminar encareciendo el acceso al crédito para hogares y empresas.
La TPM funciona como una señal de la postura monetaria del BCH y sirve como referencia para las operaciones interbancarias. Por ello, sus movimientos pueden trasladarse posteriormente a las condiciones de financiamiento de los bancos.
El golpe podría sentirse en los próximos meses
Raudales, expresidente del Colegio Hondureño de Economistas (CHE), explicó que el mecanismo de transmisión de la nueva tasa podría comenzar a sentirse entre tres y cuatro meses, conforme la menor liquidez vaya reflejándose en las condiciones del sistema financiero.
De acuerdo con su estimación, la tasa activa en moneda nacional podría aumentar alrededor de un punto porcentual, aunque el comportamiento final dependerá de la respuesta de las instituciones financieras.
Esto significaría que quienes necesiten financiamiento podrían encontrarse con préstamos más costosos, mientras que las empresas tendrían que evaluar con mayor cautela nuevas inversiones.
Zepeda coincide en que el incremento de la TPM terminará trasladándose de manera progresiva a las tasas de interés.
A su juicio, el objetivo de restringir la velocidad de circulación del dinero y moderar las presiones inflacionarias tendrá como efecto colateral un mayor costo del crédito.
Vivienda, consumo e inversión bajo presión
Uno de los puntos que más preocupa es el impacto sobre los préstamos que ya mantienen los hondureños y sobre aquellos que se soliciten en los próximos meses.
Zepeda explicó que el ajuste puede alcanzar tanto a nuevos créditos como a préstamos existentes, dependiendo de las condiciones contractuales y de cómo se traslade el movimiento de las tasas al sistema financiero.
Los créditos para vivienda, consumo e inversión podrían encontrarse entre los segmentos afectados, en un escenario donde las familias ya enfrentan mayores costos de vida.
La consecuencia es particularmente relevante para quienes dependen del financiamiento para comprar una vivienda, ampliar un negocio, adquirir bienes o realizar inversiones.
Menos liquidez para contener los precios
Zepeda explicó que la lógica de una política monetaria restrictiva consiste precisamente en reducir la liquidez disponible y moderar el gasto, con el propósito de contener las presiones sobre los precios.
Pero esa misma estrategia puede generar tensiones para una economía que necesita crédito e inversión para mantener su crecimiento.
El dilema, según el análisis del economista, es que mientras el BCH busca controlar la inflación, hogares y empresas podrían enfrentar condiciones menos favorables para acceder a financiamiento.
El efecto también alcanza al ahorro y al financiamiento externo
Raudales señaló además que el movimiento podría provocar cambios en las tasas pasivas, es decir, las que reciben los ahorrantes por sus depósitos, generando mayores incentivos para mantener dinero en el sistema financiero.
Pero los efectos no terminarían dentro de las fronteras hondureñas.
Zepeda explicó que el escenario internacional también puede influir en el costo al que Honduras accede a financiamiento externo, incluyendo operaciones relacionadas con bonos soberanos y otros recursos internacionales.
En ese contexto, un entorno de tasas internacionales más elevadas puede aumentar las condiciones exigidas para conseguir financiamiento y elevar los costos para el país.
El reto: frenar la inflación sin frenar la economía
La nueva TPM coloca a la economía hondureña ante un equilibrio complejo: contener la inflación sin provocar una desaceleración excesiva del crédito, el consumo y la inversión.
Mientras el BCH sostiene que el ajuste busca aminorar las presiones inflacionarias persistentes, los economistas ponen el foco en lo que ocurrirá después de la decisión: el traslado progresivo hacia las tasas bancarias y, con ello, hacia el bolsillo de quienes necesitan financiamiento.
Así, el debate ya no se centra únicamente en el 6% de TPM, sino en cuánto terminará costando el dinero para los hondureños durante los próximos meses.